Transportversicherung
Transportversicherung für gewerbliche und industrielle Fracht
Die Haftung eines Frachtführers für verlorene oder beschädigte Ware ist durch internationale Übereinkommen begrenzt und wird nach Gewicht oder je Packstück berechnet, nicht nach dem Wert der Güter. Wir vermitteln in Zusammenarbeit mit Versicherern Deckung für die Sendungen, die wir befördern, und bearbeiten die Unterlagen zusammen mit der Sendungsakte.
See-, Straßen- und LuftfrachtTransport von Lager zu LagerPlatziert, bevor die Ware bewegt wird
MIDTRANS Operations DeskDeckung in der Sendungsakte
Transportversicherung für gewerbliche und industrielle Sendungen

Die Haftung des Frachtführers ist nach Gewicht begrenzt
Die Übereinkommen bemessen das Risiko des Frachtführers in Kilogramm und Packstücken, nicht im Rechnungswert.

Die Deckung läuft von Lager zu Lager
Die Transportdeckung beginnt im Ursprungslager und begleitet die Ware durch die Konsolidierung bis zum Ziellager.

Die Große Haverei erfasst auch unversehrte Ware
Jedes an einer Seereise beteiligte Interesse trägt zu einem Opfer bei, das zur Rettung des gemeinsamen Unternehmens gebracht wurde.

Schadensfälle werden aus Dokumenten aufgebaut, die Sie bereits besitzen
Rechnung, Packliste, Beförderungsdokument, Besichtigungsbericht und Anspruchsanmeldung gegen den Frachtführer bilden die Grundlage.


Assistent für internationalen Versand & Zoll
MIDTRANS Operations-Desk
Team-Prüfung vor Preisen und Ausführung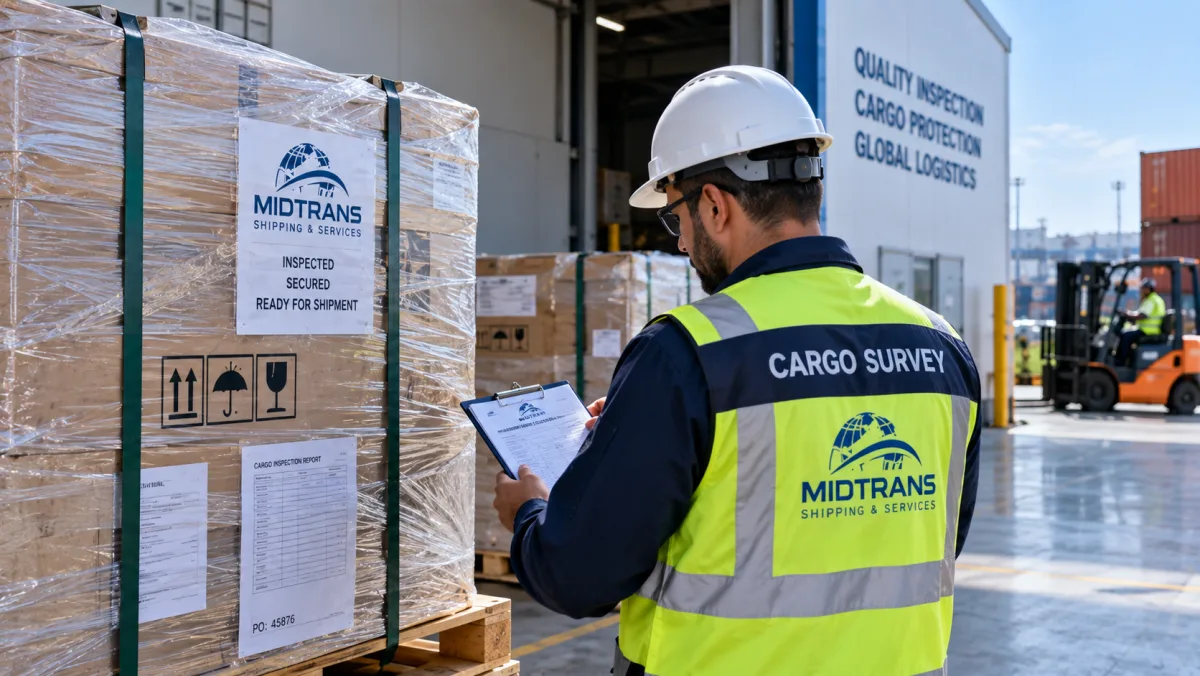
Haftungsgrenze
Die Haftung des Frachtführers ist nach Gewicht begrenzt, nicht nach dem Wert Ihrer Güter
Die Haftung eines Frachtführers für verlorene oder beschädigte Ware ist durch internationale Übereinkommen begrenzt und wird nach Gewicht oder je Packstück berechnet, nicht nach dem Wert der Güter. Zwei Versender, die Sendungen gleichen Bruttogewichts verlieren, erhalten vom Frachtführer denselben begrenzten Betrag, gleich ob die Kartons Präzisionsinstrumente oder Stahlverschnitt enthielten, denn die Übereinkommen bemessen das Risiko des Frachtführers in Masseeinheiten und Packstücken statt im Rechnungswert.
Bei gewerblicher und industrieller Ware liegt diese Grenze weit unter dem Wert der Sendung. Eine Palette Schaltschränke und eine Palette Verpackungsfolie wiegen annähernd gleich viel und unterliegen derselben Übereinkommensgrenze; die Lücke zwischen dieser Grenze und den Wiederbeschaffungskosten ist das Risiko, das der Wareneigentümer trägt. Die Transportversicherung arbeitet auf der umgekehrten Grundlage. Sie greift auf einen Wert zurück, der für die Sendung vor dem Transport deklariert wurde, und an diesem deklarierten Wert wird die Entschädigung bemessen.
- Die Höchstbeträge der Übereinkommen laufen über Kilogramm
- Die Versicherung läuft über den deklarierten Wert
- Die Lücke trägt der Wareneigentümer
- Deklariert, bevor die Ware bewegt wird
Haftung vs. Versicherung
Frachtführerhaftung und Transportversicherung ersetzen einander nicht
Die Frachtführerhaftung ist ein Rechtsbehelf gegen den Frachtführer, während die Transportversicherung ein Entschädigungsvertrag zwischen dem Wareneigentümer und einem Versicherer ist. Eine Inanspruchnahme des Frachtführers setzt voraus, dass der Schaden nachweislich eingetreten ist, während sich die Güter in der Obhut des Frachtführers befanden, dass die vom Übereinkommen gesetzten Anzeigefristen eingehalten werden und dass der begrenzte Betrag akzeptiert wird. Eine Inanspruchnahme aus der Police bedeutet, einen Anspruch auf Grundlage der für diese Sendung platzierten Bedingungen anzumelden.
Beide laufen parallel und nicht alternativ. Ein Versicherer, der einen Transportschaden reguliert, geht in die Rechte des Versicherungsnehmers gegen den Frachtführer über und nimmt den Frachtführer selbst in Anspruch, ein Mechanismus, der Regress (Subrogation) heißt. Genau deshalb melden wir auch dann einen schriftlichen Anspruch gegen den Frachtführer an, wenn eine Police besteht: Die Anmeldung wahrt den Rückgriff, den der Versicherer später verfolgt, und eine nicht fristgerechte Anmeldung kann die Position des Wareneigentümers beeinträchtigen.
- Ein Rechtsbehelf gegen den Frachtführer
- Ein Entschädigungsvertrag
- Regress nach der Regulierung
- Beide Vorgänge in derselben Akte
Übereinkommen
Drei Übereinkommen begrenzen die Haftung auf See, Straße und Luft
Drei Regelwerke gelten für den größten Teil der internationalen Beförderung auf den von uns bedienten Korridoren: die Haager-Visby-Regeln für die Beförderung auf See, das Übereinkommen über den Beförderungsvertrag im internationalen Straßengüterverkehr (CMR) für den internationalen Straßengüterverkehr und das Montrealer Übereinkommen für die Beförderung auf dem Luftweg. Jedes begrenzt die Haftung des Frachtführers nach demselben Prinzip, ausgedrückt in einer Rechnungseinheit je Kilogramm Bruttogewicht oder je Packstück.
Die Haager-Visby-Regeln wenden den höheren der beiden Beträge an: einen Betrag je Packstück oder Beförderungseinheit und einen Betrag je Kilogramm des Bruttogewichts der verlorenen oder beschädigten Güter. Die CMR wendet einen Betrag je Kilogramm des fehlenden oder beschädigten Bruttogewichts an und fügt die Erstattung von Frachtkosten und Zöllen auf die betroffenen Güter hinzu. Das Montrealer Übereinkommen wendet einen Betrag je Kilogramm des betroffenen Packstücks an und verlangt die schriftliche Schadensanzeige innerhalb einer kurzen festen Frist nach Empfang.
Alle drei erlauben es dem Versender, die Haftungsgrenze zu durchbrechen, indem er einen höheren Wert im Beförderungsdokument deklariert und dem Frachtführer für dessen Annahme einen Zuschlag zahlt; das ist wiederum ein anderes Instrument als eine Transportversicherungspolice. Die Grenzen selbst werden in Sonderziehungsrechten (SZR) ausgedrückt, der Rechnungseinheit des Internationalen Währungsfonds, und sie werden im Laufe der Zeit angepasst.
- Haager-Visby-Regeln für die Seefracht
- CMR für den internationalen Straßengüterverkehr
- Montrealer Übereinkommen für die Luftfracht
- Grenzen ausgedrückt in Sonderziehungsrechten
- Höherer deklarierter Wert im Beförderungsdokument
Deckungsstufen
Die Institute Cargo Clauses legen drei Deckungsstufen fest: A, B und C
Die Institute Cargo Clauses (ICC) sind die weltweit in See- und Transportversicherungspolicen verwendeten Standardbedingungen und liegen in drei Stufen vor. Clause A ist eine Allgefahrendeckung: Sie greift bei physischem Verlust oder Schaden an der versicherten Ware aus jeder Ursache außer den in der Police festgeschriebenen Ausschlüssen. Die Clauses B und C sind Deckungen benannter Gefahren: Sie greifen nur bei den im Wortlaut aufgeführten Ereignissen, und ein Schaden außerhalb dieser Liste ist nicht gedeckt, so echt er auch sein mag.
Clause B ist der weitere der beiden Wortlaute benannter Gefahren. Er erfasst Ereignisse wie Erdbeben, Vulkanausbruch und Blitzschlag, das Eindringen von Meer-, See- oder Flusswasser in das Schiff, das Fahrzeug, den Container oder den Lagerort sowie den Totalverlust eines Packstücks, das über Bord geht oder beim Laden oder Löschen herabfällt. Clause C ist der engste und konzentriert sich auf schwere Havarien: Feuer oder Explosion, Strandung, Grundberührung, Sinken oder Kentern des Schiffes, Kollision, Löschung in einem Nothafen sowie das Opfer der Großen Haverei.
Alle drei Stufen umfassen die Große Haverei und Bergungskosten, und alle drei schließen Krieg und Streik aus, sofern diese Risiken nicht durch gesonderte Klauseln wieder eingeschlossen werden. Die Wahl zwischen ihnen ist eine kaufmännische Beurteilung der Ware, der Route und der Umschlagvorgänge, denen die Ware ausgesetzt sein wird, und die gewählte Stufe wird in die für die Sendung platzierte Police aufgenommen. Wir beschreiben diese Bedingungen, weil sie Branchenstandard sind, nicht weil sie ein Produkt wären, das wir verkaufen.
- ICC (A) ist eine Allgefahrendeckung
- ICC (B) ist die weitere Deckung benannter Gefahren
- ICC (C) deckt schwere Havarien
- Große Haverei in allen dreien enthalten
- Krieg und Streik werden gesondert eingeschlossen
Versicherungswert
Der Versicherungswert setzt sich aus der Rechnung, der Fracht und einem marktüblichen Zuschlag zusammen
Die übliche Grundlage für den Versicherungswert einer gewerblichen Sendung ist der Handelsrechnungswert der Güter zuzüglich der Fracht, erhöht um einen marktüblichen Zuschlag zur Deckung der Nebenkosten, die ein Schaden verursacht. Der Zuschlag besteht, weil ein Totalverlust den Wareneigentümer mehr kostet als den Nennbetrag der Rechnung. Hinzu kommen bereits entrichtete oder fällige Zölle, Besichtigungs- und Entsorgungskosten, Bank- und Dokumentengebühren, das in der Bestellung gebundene Betriebskapital und der Aufpreis für eine kurzfristige Ersatzbeschaffung der Sendung.
Erst die Deklaration des Wertes auf dieser Grundlage ermöglicht es der Entschädigung, den Wareneigentümer in die Lage vor dem Schaden zurückzuversetzen statt in einen Bruchteil davon. Eine Unterdeklaration zur Senkung der Prämie erzeugt eine Deckungslücke, die genau in dem Moment zutage tritt, in dem die Deckung gebraucht wird, und dort, wo die Police eine Unterversicherungsklausel anwendet, wird die Entschädigung im Verhältnis zur Unterdeklaration gekürzt. Wir entnehmen den Rechnungswert denselben Handelsdokumenten, die der Ausfuhranmeldung zugrunde liegen, sodass die deklarierte Zahl und die Zollakte übereinstimmen.
- Handelsrechnungswert
- Fracht auf die Basis aufgeschlagen
- Marktüblicher Zuschlag für Nebenkosten
- Dieselbe Zahl wie in der Zollakte
Transportdeckung
Die Transportdeckung beginnt im Ursprungslager und endet im Bestimmungslager
Die Transportdeckung wird auf Lager-zu-Lager-Basis gezeichnet: Sie beginnt, sobald die Güter im Ursprungslager oder Lagerort erstmals zum Zweck der unmittelbaren Verladung bewegt werden, sie läuft durch den gewöhnlichen Verlauf des Transports weiter, und sie endet mit der Ablieferung im benannten Bestimmungslager.
Der Grundsatz ist auf unseren Korridoren von Bedeutung, weil eine Sendung von Jebel Ali nach Damaskus oder von Shanghai nach Alexandria den Verkehrsträger wechselt, das Fahrzeug wechselt und unterwegs in einem Sammellager und auf einem Umschlagplatz liegt. Eine von Hafen zu Hafen gezeichnete Deckung ließe die Landabschnitte und den Umschlag an beiden Enden ungedeckt, und genau auf diesen Abschnitten häufen sich Umschlagschäden.
Die Lager-zu-Lager-Deckung läuft zudem gegen eine Frist. Eine feste Frist beginnt mit dem Löschen der Güter vom Schiff im letzten Löschhafen oder mit dem Entladen aus dem Flugzeug oder Fahrzeug, und die Deckung endet mit dem zuerst eintretenden Ereignis: Ablieferung am benannten Bestimmungsort, Ablauf dieser Frist oder Ablieferung in einem anderen Lager, das der Wareneigentümer zur Lagerung oder zur Verteilung nutzt. Sollen die Güter länger liegen, wird die Verlängerung mit dem Versicherer vor Ablauf der Frist vereinbart und nicht danach.
- Beginnt im Ursprungslager
- Läuft durch Konsolidierung und Umschlag weiter
- Endet mit der Ablieferung im benannten Lager
- Feste Frist nach dem Löschen
- Verlängerung vor Fristablauf vereinbart
Große Haverei
Die Große Haverei kann einen Versender belasten, dessen eigene Ware unbeschädigt angekommen ist
Die Große Haverei (GA) ist ein Grundsatz des Seerechts, nach dem jede an einer Seereise beteiligte Partei anteilig zu einem Schaden beiträgt, der absichtlich zur Rettung des Unternehmens herbeigeführt wurde. Wirft ein Kapitän Decksladung über Bord, um ein aufgelaufenes Schiff wieder flottzumachen, beauftragt er nach einem Maschinenausfall professionelle Berger oder flutet er einen Laderaum, um einen Containerbrand zu bekämpfen, so werden das Opfer und die außergewöhnlichen Aufwendungen zwischen dem Schiff und der gesamten Ladung an Bord geteilt.
Die Beiträge werden nach Wert umgelegt, nicht nach Verschulden und nicht danach, ob eine bestimmte Sendung betroffen war. Ware, die in einwandfreiem Zustand ankommt, trägt auf derselben Grundlage bei wie Ware, die über Bord geworfen wurde. Der Reeder erklärt die Große Haverei, ein Dispacheur wird zur Aufstellung der Dispache bestellt, und der Frachtführer übt ein Zurückbehaltungsrecht an jedem Container an Bord des Schiffes aus, bis jeder Empfänger einen Revers zur Großen Haverei zusammen mit entweder einer Barkaution oder einer Garantie des Versicherers stellt. Bis diese Unterlagen vorliegen, wird der Container nicht freigegeben, und am Terminal laufen Standgeld und Lagergebühren auf.
Ein versicherter Wareneigentümer leitet die Forderung an den Versicherer weiter, dessen Garantie an die Stelle einer Barkaution tritt und dessen Sachbearbeiter den Schriftwechsel führen. Ein nicht versicherter Wareneigentümer finanziert die Kaution aus dem Betriebskapital, für unbeschädigte Güter, bevor der Container bewegt werden kann. Für einen vollen Container ansonsten risikoarmer Ware auf einem langen Seeabschnitt ist dies das stärkste einzelne Argument für den Abschluss einer Deckung.
- Vom Reeder erklärt
- Von einem Dispacheur aufgestellt
- Nach Wert umgelegt, nicht nach Schaden
- Revers plus Kaution oder Garantie vor der Freigabe
- Gedeckt unter ICC A, B und C
Ausschlüsse
Die Ausschlüsse folgen den Ursachen, die der Wareneigentümer beherrscht
Transportversicherungspolicen schließen Schäden aus, die auf den Zustand der Güter oder auf ihre Vorbereitung zurückgehen statt auf ein Ereignis während des Transports, und drei Ausschlüsse machen den größten Teil der abgelehnten Ansprüche bei gewerblicher Ware aus. Unzureichende oder ungeeignete Verpackung schließt Schäden aus, die eine korrekte Verpackungsvorschrift verhindert hätte: Kartons, die über ihre Stauchfestigkeit hinaus gestapelt wurden, Maschinen, die für einen Seeabschnitt nicht gebettet oder gezurrt wurden, hygroskopische Güter, die ohne Trockenmittel verladen wurden, ein Container, der ohne Stauholz gestaut wurde.
Der innere Verderb schließt Veränderungen aus, die eine Ware während eines normalen Transports selbst hervorbringt, etwa nachreifendes Obst, aushärtendes Harz oder ungeschützten Stahl, der in feuchter Luft oxidiert. Verzögerung schließt Marktverlust und Folgeschäden aus, die durch eine verspätete Ankunft entstehen, selbst dann, wenn die Verzögerung ihrerseits durch eine versicherte Gefahr ausgelöst wurde. Vorsätzliches Fehlverhalten des Versicherungsnehmers, gewöhnlicher Schwund und gewöhnliche Abnutzung, unzureichende Markierung sowie Insolvenz oder Zahlungsverzug des Schiffsbetreibers vervollständigen die Standardliste.
Jeder dieser Punkte ist im Wortlaut festgeschrieben, und maßgeblich für eine bestimmte Sendung sind die Ausschlüsse in der für sie platzierten Police. Genau hier trägt auch die Speditionsarbeit ihr Gewicht: eine korrekte Verpackungsvorschrift, korrektes Stauen und korrekte Markierung beseitigen die häufigsten Gründe für eine Ablehnung, bevor der Container verplombt wird.
- Unzureichende oder ungeeignete Verpackung
- Innerer Verderb der Ware
- Verzögerung und Marktverlust
- Gewöhnlicher Schwund und gewöhnliche Abnutzung
- Vorsätzliches Fehlverhalten des Versicherungsnehmers
Angebot anfordern
Sechs Angaben genügen uns, um Deckung für eine Sendung zu platzieren
Wir vermitteln in Zusammenarbeit mit Versicherern Transportversicherung für die Sendungen, die wir befördern, und eröffnen die Anfrage mit sechs Angaben: die Ware und ihre Zolltarifposition, den Handelsrechnungswert, die Verpackungsart und die Anzahl der Packstücke, den Verkehrsträger, die vollständige Route vom Abholort bis zum Lieferort einschließlich etwaiger Umschläge sowie das Bereitstellungsdatum.
Diese sechs beschreiben das Risiko genau genug, damit die Deckung platziert werden kann, und präzise genug, damit das Zertifikat zum Beförderungsdokument passt. Ware und Verpackung bestimmen die passende Deckungsstufe. Der Rechnungswert bestimmt die Versicherungssumme. Route und Verkehrsträger legen fest, wo die Deckung beginnt und wo sie endet. Das Bereitstellungsdatum legt fest, wann sie in Kraft sein muss, nämlich bevor die Ware das Ursprungslager verlässt, und nicht erst, wenn der Container auf dem Wasser ist.
- Ware und Zolltarifposition
- Handelsrechnungswert
- Verpackungsart und Anzahl der Packstücke
- Verkehrsträger
- Vollständige Route und Umschlagpunkte
- Bereitstellungstermin
Schadensfälle
Ein Transportschaden wird aus Anzeige, Besichtigung und Dokumenten aufgebaut
Ein Transportschaden wird in den ersten Stunden nach der Ablieferung gewonnen oder verloren. Vermerken Sie den Schaden oder die Fehlmenge auf der Empfangsbescheinigung, dem CMR-Frachtbrief oder dem Equipment-Interchange-Report, bevor der Fahrer abfährt, und lassen Sie eine schriftliche Anzeige an den Frachtführer folgen: sofort bei Verlust oder Schaden, der bei der Ablieferung äußerlich erkennbar ist, und innerhalb der kurzen festen Frist, die das Übereinkommen einräumt, wenn der Schaden erst nach dem Auspacken festgestellt wird.
Belassen Sie Ware, Verpackung und Container in dem Zustand, in dem sie angekommen sind, bis der vom Versicherer bestellte Besichtiger sie geprüft hat. Beschädigte Güter vor der Besichtigung zu reparieren, weiterzuverkaufen oder zu verschrotten, beseitigt die Beweise, auf die sich der Dispacheur stützt. Fotografieren Sie die Containerplombe, die Stauung und den Schaden an Ort und Stelle.
Die Schadenakte selbst wird aus Dokumenten zusammengestellt, die bereits vorliegen. Sie enthält die Handelsrechnung und die Packliste, das Beförderungsdokument — Konnossement, CMR-Frachtbrief oder Luftfrachtbrief —, das Versicherungszertifikat, den Besichtigungsbericht, die Fotografien, ein Löschgewicht oder eine Tallynote, wenn eine Fehlmenge geltend gemacht wird, sowie eine Kopie der schriftlichen Anspruchsanmeldung gegen den Frachtführer. Wir halten das Beförderungsdokument und führen die Sendungsakte, daher stellen wir dieses Paket gemeinsam mit dem Empfänger zusammen und reichen es selbst beim Frachtführer ein.
Wir organisieren die Transportversicherung in derselben Akte wie den Transport, den wir durchführen; so folgt der Versicherungsschutz dem Routing, statt daneben zu stehen. Bei Seefracht ab Jebel Ali läuft er durch unser Sammellager und über die Umladung. Bei Landfracht läuft er über die Grenzübergänge, an denen der Auflieger übergeben wird. Bei Luftfracht deckt er die Bodenabfertigung an beiden Enden, wo sich Schäden an Luftfracht häufen. Auf der Relation VAE–Ägypten wird das Versicherungszertifikat mit dem Dokumentensatz ausgestellt, der zur Zollabfertigung in Ägypten geht, und bei Sammelladung führt jede Sendung ihren eigenen deklarierten Wert innerhalb eines gemeinsamen Containers.
- Vorbehalt bei der Ablieferung vermerkt
- Schriftliche Anzeige an den Frachtführer
- Besichtigung vor Reparatur oder Entsorgung
- Rechnung, Packliste, Beförderungsdokument
- Besichtigungsbericht und Fotografien
- Schriftliche Anspruchsanmeldung gegen den Frachtführer
FAQ
Häufig gestellte Fragen
Direkte Antworten zu Frachtführerhaftung, Transportversicherung, Großer Haverei und dem, was ein Schadensfall braucht.
Versichert der Frachtführer meine Ware?
Nein. Die Haftung eines Frachtführers für verlorene oder beschädigte Ware ist durch internationale Übereinkommen begrenzt und wird nach Gewicht oder je Packstück berechnet, nicht nach dem Wert der Güter, und dieser Höchstbetrag liegt deutlich unter dem Handelswert der meisten industriellen Sendungen. Die Transportversicherung ist ein gesonderter Entschädigungsvertrag, der auf einen Wert anspricht, der für die Sendung vor dem Transport deklariert wurde.
Welches Übereinkommen begrenzt die Haftung des Frachtführers bei meiner Sendung?
Die Haager-Visby-Regeln gelten für die Beförderung auf See, das Übereinkommen über den Beförderungsvertrag im internationalen Straßengüterverkehr (CMR) gilt für den internationalen Straßengüterverkehr, und das Montrealer Übereinkommen gilt für die Beförderung auf dem Luftweg. Jedes begrenzt die Haftung des Frachtführers je Kilogramm Bruttogewicht oder je Packstück, in Sonderziehungsrechten (SZR), sofern nicht ein höherer Wert im Beförderungsdokument deklariert und vom Frachtführer gegen einen Zuschlag angenommen wird.
Worin besteht der Unterschied zwischen den Institute Cargo Clauses A, B und C?
Institute Cargo Clauses (ICC) A ist eine Allgefahrendeckung und greift bei physischem Verlust oder Schaden aus jeder Ursache, die die Police nicht ausschließt. Die Clauses B und C sind Deckungen benannter Gefahren und greifen nur bei den im Wortlaut aufgeführten Ereignissen; B ist die weitere der beiden, C konzentriert sich auf schwere Havarien wie Feuer, Explosion, Strandung, Sinken und Kollision. Alle drei umfassen die Große Haverei und Bergungskosten.
Wie wird der Versicherungswert einer Sendung berechnet?
Die übliche Grundlage ist der Handelsrechnungswert der Güter zuzüglich der Fracht, erhöht um einen marktüblichen Zuschlag, der die Nebenkosten eines Schadens abdeckt, etwa bereits entrichtete Zölle, Besichtigung und Entsorgung sowie kurzfristige Ersatzbeschaffung. Die genaue Grundlage und die Versicherungssumme werden in der für die Sendung platzierten Police festgehalten.
Was ist die Große Haverei, und kann sie Ware erfassen, die unbeschädigt angekommen ist?
Die Große Haverei (GA) ist ein seerechtlicher Grundsatz, nach dem jedes an einer Seereise beteiligte Interesse zu einem Schaden beiträgt, der absichtlich zur Rettung des Unternehmens herbeigeführt wurde, etwa Seewurf, Bergung oder Löschwasserschaden. Die Beiträge werden nach Wert und nicht nach Schaden umgelegt, sodass auch Ware beiträgt, die in einwandfreiem Zustand ankommt, und der Frachtführer hält den Container zurück, bis ein Revers zur Großen Haverei sowie entweder eine Barkaution oder eine Garantie des Versicherers gestellt sind.
Was benötigen Sie von uns, um Deckung zu vermitteln?
Wir benötigen die Ware und ihre Zolltarifposition, den Handelsrechnungswert, die Verpackungsart und die Anzahl der Packstücke, den Verkehrsträger, die vollständige Route vom Abholort bis zum Lieferort sowie das Bereitstellungsdatum. Wir platzieren die Anfrage bei den Versicherern, bevor die Ware das Ursprungslager verlässt, und führen das Zertifikat in derselben Sendungsakte wie das Beförderungsdokument.
Senden Sie uns die Ware, den Rechnungswert und die Route, und wir platzieren die Deckung mit der Buchung
Geben Sie uns die Ware und die Zolltarifposition, den Handelsrechnungswert, die Verpackung und die Anzahl der Packstücke, den Verkehrsträger, die vollständige Route und das Bereitstellungsdatum. Wir vermitteln die Deckung für die Sendung und stellen das Zertifikat mit dem Beförderungsdokument aus.


